giovedì 22 gennaio 2026

Aperto lo sportello della Rottamazione-quinquies

L’Agenzia delle Entrate-Riscossione ha attivato sul proprio sito istituzionale i servizi telematici per presentare la domanda di adesione alla Rottamazione-quinquies e per consultare il prospetto informativo dei debiti che rientrano nella definizione agevolata. 

Inoltre, sul sito sono consultabili le FAQ sul tema, che chiariscono le principali novità rispetto alle precedenti edizioni, le modalità di pagamento e le ipotesi di decadenza.
Come presentare la domanda di adesione online

La richiesta di adesione deve essere trasmessa esclusivamente in via telematica entro il 30 aprile 2026- accedendo alla sezione “Definizione agevolata (Rottamazione-quinquies)” del sito www.agenziaentrateriscossione.gov.it - tramite due modalità alternative.

In area riservata, accessibile tramite Spid, Cie, Cns e, per professionisti e imprese, anche con le credenziali dell’Agenzia delle Entrate, il sistema propone automaticamente l’elenco dei debiti effettivamente rottamabili. Il contribuente può selezionare i carichi di interesse e scegliere se pagare in un’unica soluzione o a rate, nel rispetto dell’importo minimo di 100 euro per ciascuna rata.
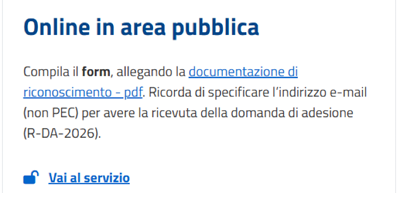
In alternativa, è possibile presentare la domanda anche dall’area pubblica del sito - senza inserire le credenziali di accesso – compilando l’apposito form e allegando la documentazione di riconoscimento. In questo caso occorre indicare manualmente i numeri identificativi delle cartelle di pagamento o degli avvisi di addebito Inps che si intendono definire, oltre alla modalità di pagamento e a un indirizzo e-mail per ricevere la ricevuta di presentazione.
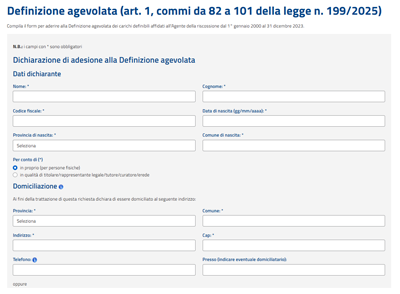
Gli intermediari fiscali possono compilare la domanda per i propri assistiti direttamente dall’area riservata EquiPro.
Cosa succede dopo aver presentato la domanda

Se la domanda è stata presentata tramite l’area riservata, il contribuente riceverà una e-mail di presa in carico con allegata la ricevuta di presentazione della domanda di adesione (R-DA-2026).

Invece, se la domanda è stata presentata tramite l’area pubblica, si riceverà una prima e-mail all’indirizzo che indicato, con un link da convalidare entro le successive 72 ore. Decorso tale termine, il link non sarà più valido e la richiesta sarà automaticamente annullata.

Una volta convalidata la richiesta, una seconda e-mail indicherà la presa in carico, con il numero identificativo della pratica e il riepilogo dei dati inseriti.

Infine, se la documentazione allegata è corretta, il contribuente riceverà una terza e-mail con il link per scaricare, entro i successivi 5 giorni (120 ore dal ricevimento del link), la ricevuta di presentazione della domanda di adesione (R-DA-2026). Decorso tale termine, non sarà più possibile effettuare il download e sarà necessario procedere con una nuova richiesta.
Sovraindebitamento

È ammessa l’adesione alla Rottamazione-quinquies anche per i carichi coinvolti in procedure di composizione della crisi da sovraindebitamento avviate a seguito di istanza presentata ai sensi del capo II, sezione prima, della Legge n. 3/2012, oppure del titolo IV, capo II, sezioni seconda e terza, del D.Lgs. n. 14/2019.

In tali ipotesi, la domanda di definizione agevolata deve essere trasmessa esclusivamente tramite PEC, utilizzando il modello DA-LS-2026 e inviandolo all’indirizzo PEC di riferimento indicato nel medesimo modello.
Il prospetto informativo dei debiti rottamabili

Per agevolare le valutazioni prima dell’adesione, l’Agenzia delle Entrate-Riscossione ha reso disponibile un servizio dedicato per ottenere il prospetto informativo dei debiti che rientrano nella Rottamazione quinquies. Il documento contiene l’elenco delle cartelle di pagamento e/o avvisi di addebito dell'INPS che possono essere “definiti” e l’importo delle somme dovute in caso di adesione alla misura agevolativa (al netto di eventuali diritti di notifica, spese per procedure esecutive e degli interessi di dilazione previsti in caso di pagamento rateale).

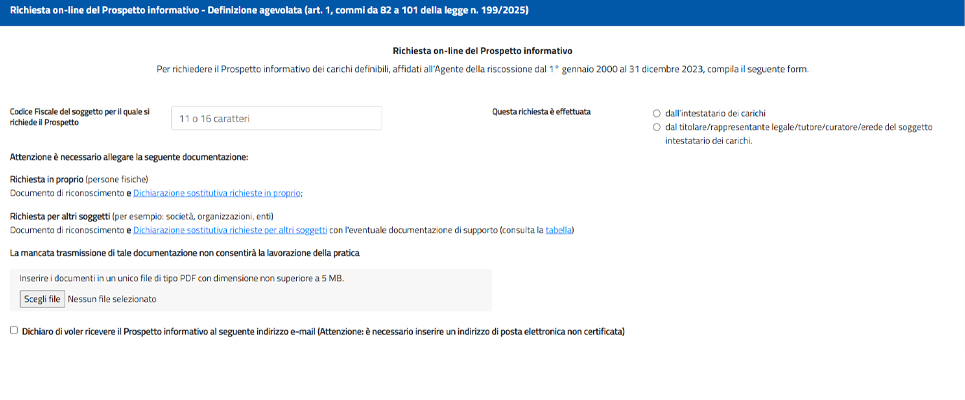
Anche in questo caso, sono messe a disposizione due differenti modalità per richiedere il prospetto.

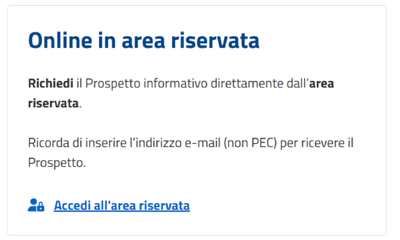
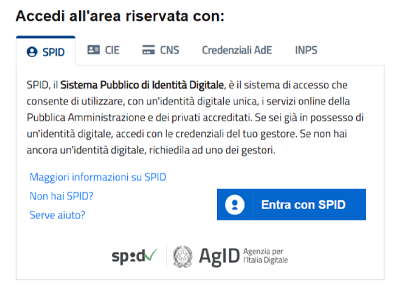
Attraverso l’area riservata del sito nella sezione “Definizione agevolata”; in questo caso verrà visualizzata immediatamente una schermata con la conferma che la richiesta è stata presa in carico. Entro le 12 ore successive alla richiesta, il sistema invierà una e-mail con il link per il download del prospetto, con la possibilità di scaricarlo entro cinque giorni.
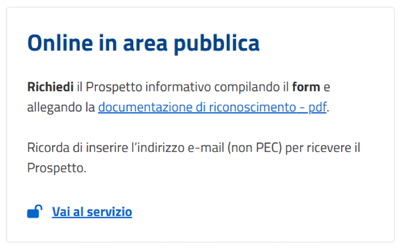
Anche chi utilizza l’area pubblica può richiedere il prospetto compilando l’apposito form e allegando un documento di riconoscimento. Si riceverà una prima e-mail all’indirizzo che indicato, con un link da convalidare entro le successive 72 ore. 
Dopo la convalida, una seconda e-mail indicherà la presa in carico della richiesta e i suoi riferimenti identificativi.

Infine, dopo la verifica da parte degli uffici, se la documentazione risulta corretta, il contribuente riceverà via e-mail il link per scaricare il prospetto informativo entro i successivi 5 giorni.

lunedì 12 gennaio 2026

Regime di ravvedimento speciale

Il perimetro di applicazione.

In base a quanto previsto dall’articolo 12-ter del Decreto-legge 84/2025, coloro che hanno applicato gli ISA e che hanno aderito al Concordato Preventivo Biennale 2025-2026 entro il 30 settembre 2025 possono adottare il regime di ravvedimento speciale versando le imposte sostitutive sia delle imposte sui redditi e delle relative addizionali sia dell’Irap. L’adesione, inoltre, è prevista per coloro che hanno dichiarato una causa di esclusione dagli ISA legata al Covid-19, oppure hanno segnalato condizioni di non normale svolgimento dell’attività (art. 9-bis, co. 6, lett. a), decreto-legge 50/2017) o, ancora, hanno esercitato più attività di impresa non rientranti nello stesso ISA, con ricavi delle attività “secondarie” superiori al 30% del totale. L’Agenzia delle Entrate con il Provvedimento n. 350617 dello scorso 19 settembre ha stabilito termini e modalità di comunicazione delle opzioni. 


Come si calcola la base imponibile.

La base imponibile dell’imposta sostitutiva delle imposte sui redditi e delle relative addizionali è data dalla differenza tra il reddito d’impresa o di lavoro autonomo già dichiarato e lo stesso reddito incrementato in base al punteggio ISA: +5% (ISA 10), +10% (8–9,99), +20% (6–7,99), +30% (4–5,99), +40% (3–3,99), +50% (inferiore a 3). Per l’IRAP il criterio è analogo, confrontando la produzione netta dichiarata con quella aumentata delle stesse percentuali; l’aliquota IRAP è fissata al 3,9%.

Le aliquote dell’imposta sostitutiva per 2019, 2022 e 2023 sono: 10% con ISA ≥ 8, 12% con ISA ≥ 6 e < 8, 15% con ISA < 6. Per 2020 e 2021 tali imposte sono ridotte del 30% per l’emergenza Covid-19.

Come suddetto, la norma ammette al ravvedimento anche i contribuenti con ricavi/compensi fino a 5.164.569 euro che hanno indicato cause di esclusione dagli ISA (pandemia, non normale svolgimento dell’attività o multiattività). In questi casi:  

- redditi (e addizionali): base imponibile pari alla differenza tra il reddito dichiarato e il reddito aumentato del 25%; l’imposta sostitutiva si calcola applicando all’incremento l’aliquota del 12,5%;

- IRAP: base imponibile determinata allo stesso modo sulla produzione netta, aumentata del 25%; aliquota 3,9% sull’incremento. 


Versamento dal 1° gennaio al 15 marzo 2026.

Il pagamento dell’imposta sostitutiva va effettuato in unica soluzione tra il 1° gennaio e il 15 marzo 2026, oppure a rate fino a un massimo di 10 rate mensili: la prima deve essere comunque versata nello stesso periodo (1° gennaio–15 marzo 2026), mentre le rate successive sono maggiorate degli interessi legali a decorrere dal 15 marzo 2026. In caso di rateizzazione, l’opzione si perfeziona con il versamento integrale di tutte le rate; tuttavia, il ritardo nel pagamento di una rata diversa dalla prima non determina decadenza, purché la rata venga saldata entro la scadenza di quella successiva.


Gli effetti del pagamento. 

Con il versamento in un’unica soluzione, ovvero della prima rata, per l’annualità oggetto di sanatoria sono impedite le rettifiche del reddito d’impresa o di lavoro autonomo di cui all’articolo 39 del decreto del Presidente della repubblica n. 600 del 1973, nonché le rettifiche analitiche rilevanti ai fini dell’imposta sul valore aggiunto di cui all’articolo 54, secondo comma, secondo periodo, del decreto del Presidente della Repubblica n. 633 del 1972.

Il ravvedimento non si perfeziona se il pagamento, in unica soluzione o della prima rata delle imposte sostitutive, avviene dopo la notifica di:

- processi verbali di constatazione (PVC);

- schemi di atto di accertamento (art. 6-bis, L. 212/2000);

- atti di recupero di crediti inesistenti.


Prospetti del ravvedimento speciale nel cassetto fiscale

Per agevolare il contribuente si ricorda che l’Agenzia delle Entrate ha reso disponibili, direttamente nel cassetto fiscale dei contribuenti, i prospetti dedicati al nuovo ravvedimento speciale. I documenti comprendono i prospetti di dettaglio per ciascun anno d’imposta interessato dal ravvedimento speciale, con l’indicazione della base imponibile incrementata, delle aliquote differenziate in base al punteggio ISA e il calcolo complessivo dell’imposta sostitutiva dovuta e la scheda di sintesi che riassume la disciplina del CPB. 

Super ammortamento, nuova agevolazione per l'acquisto di beni strumentali

Il nuovo super ammortamento sostituisce i crediti d'imposta "Transizione 4.0" e "Transizione 5.0".

Ai fini delle imposte sui redditi, per i soggetti titolari di reddito d’impresa che effettuano investimenti in beni strumentali, il costo di acquisizione, con esclusivo riferimento alla determinazione delle quote di ammortamento e dei canoni di locazione finanziaria, è maggiorato in relazione agli investimenti di seguito illustrati effettuati dal 1° gennaio 2026 al 30 dicembre 2028. I beni agevolati devono essere prodotti in Stati membri dell’Unione europea o in Stati aderenti all’accordo sullo Spazio economico europeo, vale a dire Islanda, Liechtenstein, Norvegia.

Misura incentivante.

La maggiorazione è riconosciuta:
- per gli investimenti in beni materiali e immateriali strumentali nuovi compresi, rispettivamente, negli elenchi di cui agli allegati III-bis e III-ter B annessi alla legge di bilancio, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura;
- per gli investimenti in beni materiali nuovi strumentali all'esercizio d'impresa finalizzati all'autoproduzione di energia da fonti rinnovabili destinata all'autoconsumo anche a distanza ai sensi dell'articolo 30, comma 1, lettera a), numero 2), del decreto legislativo 8 novembre 2021, n. 199, compresi gli impianti per lo stoccaggio dell'energia prodotta. Con riferimento all'autoproduzione e all'autoconsumo di energia da fonte solare, sono considerati ammissibili esclusivamente gli impianti con moduli fotovoltaici di cui all'articolo 12, comma 1, lettere b) e c), del decreto-legge 9 dicembre 2023, n. 181, convertito, con modificazioni, dalla legge 2 febbraio 2024, n. 11.

Il costo di acquisizione dei predetti beni è maggiorato nella misura del 180 per cento per gli investimenti fino a 2,5 milioni di euro, nella misura del 100 per cento per gli investimenti oltre 2,5 milioni di euro e fino a 10 milioni di euro e nella misura del 50 per cento per gli investimenti oltre 10 milioni di euro e fino a 20 milioni di euro. Viene meno il super-ammortamento per gli investimenti in beni di cui al programma Transizione 5.0

Procedura.

Per l’accesso al beneficio l’impresa trasmette, in via telematica tramite una piattaforma sviluppata dal Gestore dei Servizi Energetici, sulla base di modelli standardizzati, apposite comunicazioni e certificazioni concernenti gli investimenti agevolabili.

Regime di cumulo.

Il beneficio è cumulabile con ulteriori agevolazioni finanziate con risorse nazionali ed europee che abbiano ad oggetto i medesimi costi, a condizione che il sostegno non copra le medesime quote di costo dei singoli investimenti del progetto di innovazione e non porti al superamento del costo sostenuto. La relativa base di calcolo è assunta al netto delle altre sovvenzioni o dei contributi a qualunque titolo ricevuti per le stesse spese ammissibili. 

In modo analogo alla precedente disciplina è prevista la possibilità degli investimenti sostitutivi.

Attuazione.

Per dare attuazione all’agevolazione è prevista, entro trenta giorni dall’entrata in vigore della legge di bilancio, l’emanazione di un decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell’economia e delle finanze, per stabilire le modalità attuative delle disposizioni in commento, con particolare riguardo alla procedura di accesso al beneficio, nonché al contenuto, alle modalità e ai termini di trasmissione delle comunicazioni periodiche e dell’eventuale ulteriore documentazione atta a dimostrare la spettanza del beneficio

La maxi deduzione degli ammortamenti, ovvero dei canoni di leasing, non spetta alle imprese in stato di liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale, o sottoposte ad altra procedura concorsuale prevista dal regio decreto 16 marzo 1942, n. 267, dal codice della crisi d'impresa e dell'insolvenza, di cui aldecreto legislativo 12 gennaio 2019, n. 14, o da altre leggi speciali, o che abbiano in corso un procedimento per la dichiarazione di una di tali situazioni. Sono, altresì, escluse le imprese destinatarie di sanzioni interdittive ai sensi del decreto legislativo 8 giugno 2001, n. 231. Per le imprese ammesse al beneficio, la spettanza è comunque subordinata al rispetto delle normative sulla sicurezza nei luoghi di lavoro applicabili in ciascun settore e al corretto adempimento degli obblighi di versamento dei contributi previdenziali e assistenziali a favore dei lavoratori.

Rottamazione-quinquies

L'ultima manovra finanziaria ha introdotto una nuova versione di Rottamazione dei carichi affidati all'Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2023. 

Debiti definibili e importi dovuti: cosa si paga e cosa no.

Il perimetro della quinquies ricomprende esclusivamente carichi derivanti da omesso versamento di imposte dichiarate e da attività di liquidazione e/o controllo automatizzato e formale (richiami a 36-bis/36-ter DPR 600/1973 e 54-bis/54-ter DPR 633/1972), nonché contributi INPS da omesso versamento, con esclusione di quelli richiesti a seguito di accertamento. 

Non è possibile rottamare i carichi relativi agli accertamenti e quelli oggetto di Rottamazione-quater in corso di validità alla data del 30/09/2025. E' possibile rottamare, invece, i carichi ricompresi in precedenti piani di dilazione o rottamazione decaduti.

Quanto agli importi, la logica resta quella classica delle rottamazioni: si versano capitale e spese di notifica e procedure esecutive, mentre non sono dovuti interessi e sanzioni, interessi di mora, somme aggiuntive su contributi/previdenza e aggio. Per le violazioni del Codice della strada viene richiamata una regola specifica: l’applicazione della definizione è limitata ai soli interessi. 

Calendario e rate: fino a 9 anni (54 rate bimestrali).

Il debitore può scegliere tra:
-unica soluzione entro il 31 luglio 2026;
-fino a 54 rate bimestrali: le prime tre scadenze sono 31 luglio 2026, 30 settembre 2026, 30 novembre 2026; poi rate bimestrali con scadenze a fine mese (31 gennaio, 31 marzo, 31 maggio, 31 luglio, 30 settembre, 30 novembre) dal 2027, fino alle ultime tre nel 2035. In caso di rateazione, sono dovuti interessi dal 1° agosto 2026 al tasso di interesse del 3% annuo. 

Procedura: domanda, comunicazione delle somme e effetti sulla riscossione.

La procedura è telematica: la dichiarazione di adesione va presentata entro il 30 aprile 2026. L’agente della riscossione comunica l’ammontare dovuto e il piano rateale entro il 30 giugno 2026. 

Sul piano cautelare/esecutivo, la presentazione della dichiarazione produce gli effetti tipici delle paci fiscali: sospensione di prescrizione e decadenza, stop a nuove azioni (fermi, ipoteche, procedure esecutive) e sospensione degli obblighi di pagamento di precedenti dilazioni fino alla scadenza della prima rata. L’estinzione delle procedure esecutive già avviate si collega al pagamento della prima o unica rata, con le eccezioni indicate, come ad es. primo incanto positivo.

Decadenza: quando si perde il beneficio e cosa succede dopo.

La rottamazione quinquies non produce effetti in caso di mancato o insufficiente versamento:
- dell’unica rata (se scelta),
- di due rate anche non consecutive,
- dell’ultima rata. 

In caso di decadenza, riprendono i termini di prescrizione o decadenza per il recupero e i versamenti restano acquisiti a titolo di acconto, senza estinzione del debito residuo. 


lunedì 24 marzo 2025

Contributi Impianti fotovoltaici e mini eolici

E' stato pubblicato il Decreto Direttoriale che apre lo sportello per la misura "Sostegno per l'autoproduzione di energia da fonti rinnovabili nelle Pmi - FER" avente ad oggetto contributi in conto impianti per i programmi di investimento delle piccole e medie imprese finalizzati all'autoproduzione di energia elettrica ricavata da impianti solari fotovoltaici o mini eolici, per l'autoconsumo immediato e per sistemi di accumulo/stoccaggio dell'energia dietro il contatore per autoconsumo differito.

A chi si rivolge

L'incentivo si rivolge alle Pmi in tutta Italia, ad esclusione delle imprese che operano nel settore carbonifero e della produzione primaria di prodotti agricoli e della pesca e dell'acquacoltura. 

Possono accedere solo le imprese in contabilità ordinaria. E' necessaria la predisposizione di una diagnosi energetica redatta da soggetto abilitato.

Non sono ammissibili alle agevolazioni le imprese la cui attività non garantisce il rispetto del principio DNSH, ai sensi dell'articolo 17 del regolamento (UE) n. 852/2020 del Parlamento europeo e del Consiglio del 18 giugno 2020.

Le agevolazioni

Sono disponibili 320 milioni di euro, di cui il 40% riservato alle regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia e un altro 40% alle micro e piccole imprese.

Le agevolazioni sono concesse sulla base di una graduatoria e assegnate ai programmi di investimento realizzati per un ammontare di spese ammissibili non inferiore a 30.000 euro e non superiore a un milione di euro nella misura massima del:30% per le medie imprese
40% per le micro e piccole imprese
30% per l'eventuale componente aggiuntiva di stoccaggio di energia elettrica dell'investimento
50% per la diagnosi energetica ex-ante necessaria alla pianificazione degli interventi previsti dal decreto

La domanda

La domanda di agevolazione deve essere presentata esclusivamente in formato elettronico, utilizzando la piattaforma informatica messa a disposizione nella sezione dedicata del sito internet del Soggetto Attuatore (www.invitalia.it), a partire dalle ore 12.00 del giorno 4 aprile 2025 e fino alle ore 12.00 del giorno 5 maggio 2025. 

Per informazioni

https://www.invitalia.it/cosa-facciamo/rafforziamo-le-imprese/sostegno-autoproduzione-energia-rinnovabile-pmi


mercoledì 12 marzo 2025

Istanza di riammissione Rottamazione-quater.

E' stato attivato il canale telematico relativo all’invio della domanda di riammissione alla Rottamazione-quater prevista dall’articolo 3-bis del Decreto Milleproroghe. La domanda dovrà essere presentata inderogabilmente entro il 30 aprile 2025, utilizzando il portale dell’Agenzia delle entrate – riscossione.

Come fu previsto per l’adesione originaria la domanda di riammissione potrà essere trasmessa mediante l’area riservata, accedendo con SPID, CIE e Carta Nazionale dei Servizi, ovvero attraverso l’area pubblica, compilando l’apposito form ed allegando il documento di riconoscimento. 

Indipendentemente dalla modalità prescelta, nell’istanza di riammissione il contribuente dovrà indicare il numero delle rate, fino ad un numero massimo di dieci (31 luglio e 30 novembre 2025, il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027), per il quale intende procedere al pagamento. A differenza di quanto previsto dal piano di pagamento originario questa volta le rate saranno di pari importo. 

La riammissione alla Rottamazione-quater è consentita ai soli contribuenti che abbiano già presentato la dichiarazione di adesione prevista ai sensi dell'articolo 1, comma 235, della legge, n. 197 del 2022, che alla data del 31 dicembre 2024 siano incorsi nell’inefficacia della definizione per l’omesso versamento o il ritardato versamento (oltre il periodo di tolleranza di 5 giorni) di una o più rate in scadenza dal 31 ottobre 2023 al 2 dicembre 2024. Ne consegue che potranno presentare l’istanza di riammissione anche i contribuenti che non abbiano versato alcuna rata del piano di pagamento, mentre saranno esclusi da tale possibilità quelli che siano decaduti a causa dell’omesso o ritardato versamento della rata in scadenza il 28 febbraio 2025. Sono esclusi, pertanto, tutti coloro che al 31 dicembre 2024 erano ancora in regola con i versamenti. 

Non si tratta di una nuova rottamazione. La domanda di riammissione potrà riguardare i soli debiti già ricompresi nell’originario piano di pagamento della Rottamazione-quater oggetto di decadenza, ovvero contenuti nella relativa Comunicazione delle somme dovute inviata dall’Agenzia delle entrate - riscossione. Entro il 30 giugno 2025 l’Agente della riscossione invierà una Nuova Comunicazione delle somme dovute con indicazione dell’ammontare residuo degli importi da corrispondente. Per gli eventuali versamenti effettuati dopo la decadenza e prima della riammissione, considerati a titolo di acconto, verrà computata la sola quota a titolo di capitale. 

La procedura di riammissione costituisce un’opportunità per tutti i contribuenti ad imminente rischio o già soggetti a procedure esecutive, soprattutto nel caso in cui i relativi carichi, prima o dopo la decadenza della Rottamazione-quater, siano stati ricompresi in piani di versamento rateale ai sensi dell’articolo 19 del decreto del Presidente della Repubblica n. 602 del 1973 decaduti per omesso versamento. 

La semplice presentazione della domanda di riammissione consente di estinguere immediatamente le procedure esecutive precedentemente avviate (salvo che non abbia già avuto luogo l’assegnazione del credito o il primo incanto con esito positivo), di impedire nuove procedure cautelari, esecutive, di sospendere gli effetti inibitori dei fermi amministrativi e di ottenere la condizione di regolarità dei versamenti, sia ai fini degli articoli 28-ter e 48-bis del decreto del Presidente della Repubblica n. 602 del 1973 che per il rilascio del documento unico di regolarità contributiva. 

La riammissione, in particolare, costituisce l’ultima possibilità “concreta” di rateazione nel caso in cui i precedenti tentativi non siano andati a buon fine. Come ribadito nella Guida “La nuova rateizzazione delle cartelle di pagamento” dell’Agenzia delle entrate - riscossione, solo per i debiti ricompresi in istanze di rateazione presentate fino al 15 luglio 2022 è possibile richiedere una nuova dilazione, a condizione che sia contestualmente versata una somma corrispondente all’importo delle rate della rateizzazione decaduta scadute e non pagate alla data di presentazione della nuova richiesta. Per i carichi relativi alle istanze di rateazione presentate dal 16 luglio 2022, in caso di decadenza, non è più possibile ottenere una dilazione di pagamento.

Obbligo assicurazione calamità naturali.

Con la pubblicazione del Decreto del Ministero dell'Economia e Finanze del 30 gennaio 2025, n. 18, tutte le imprese con sede legale in Italia e le imprese aventi sede legale all'estero con una stabile organizzazione in Italia, tenute all'iscrizione nel registro delle imprese, escluse le imprese agricole, sono obbligate a stipulare, entro il 31 marzo 2025, contratti assicurativi a copertura dei danni ai beni di cui all'articolo 2424, primo comma, sezione Attivo, voce B-II, numeri 1), 2) e 3), del codice civile (terreni e fabbricati, impianti e macchinari, attrezzature industriali e commerciali) direttamente cagionati da calamità naturali ed eventi catastrofali verificatisi sul territorio nazionale. 

Per eventi da assicurare si intendono i sismi, le alluvioni, le frane, le inondazioni e le esondazioni.

L'obbligo assicurativo rileva ai fini dell'assegnazione di contributi, sovvenzioni o agevolazioni di carattere finanziario a valere su risorse pubbliche, anche con riferimento a quelle previste in occasione di eventi calamitosi e catastrofali. 

Tale assicurazione, nello specifico, dovrà riguardare i seguenti beni, a qualsiasi titolo utilizzati nell'esercizio dell'attività d'impresa:

- terreni: fondi o loro porzioni, con differenticaratteristiche geografiche in relazione alla posizione e alla loro conformazione.

- fabbricati: l'intera costruzione edile e tutte le operemurarie e di finitura, compresi fissi e infissi, opere di fondazione o interrate, impianti idrici ed igienici, impianti elettrici fissi, impianti di riscaldamento, impianti di condizionamento d'aria, impianti di segnalazione e comunicazione, ascensori, montacarichi, scale mobili, altri impianti o installazioni di pertinenza del fabbricato compresi cancelli, recinzioni, fognature nonche' eventuali quote spettanti delle parti comuni. Sono esclusi dalla copertura assicurativa i beni immobili che risultino gravati da abuso edilizio o costruiti in carenza delle autorizzazioni previste ovvero gravati da abuso sorto successivamente alla data di costruzione.

- impianti e macchinari: tutte le macchine anche elettronichee a controllo numerico e qualsiasi tipo di impianto atto allo svolgimento dell'attivita' esercitata dall'assicurato.

- attrezzature industriali e commerciali: macchine, attrezzi, utensili e relativi ricambi e basamenti, altri impianti non rientranti nella definizione di fabbricato, impianti e mezzi di sollevamento, pesa, nonche' di imballaggio e trasporto non iscritti al P.R.A.

Sono obbligati ad assicurarsi anche le piccole imprese. Sono esclusi dall'obbligo i lavoratori autonomi non iscritti al Registro delle Imprese.

sabato 5 ottobre 2024

Ravvedimento speciale: sanatoria per il periodo 2018-2022

Gentile Cliente,

la Legge di Conversione del Decreto Omnibus introduce a favore dei contribuenti soggetti ISA che aderiscono al Concordato preventivo biennale la possibilità, con il versamento di un'imposta sostitutiva delle imposte sui redditi e relative addizionali e dell'IRAP, di limitare le attività di accertamento per il periodo 2018-2022. 

Possono accedere solo i contribuenti che aderiscono al Concordato preventivo biennale entro il prossimo 31 ottobre 2024.

A seguito del ravvedimento, in particolare, non possono essere effettuate le verifiche sui redditi d'impresa e di lavoro autonomo. 

La base imponibile, per la singola annualità, sarà pari:
- al 5% del reddito dichiarato per i soggetti con punteggio ISA 10;
- al 10% del reddito dichiarato per i soggetti con punteggio ISA pari o superiore a 8 ed inferiore a 10;
- al 20% del reddito dichiarato per i soggetti con punteggio ISA pari o superiore a 6 ed inferiore a 8;
- al 30% del reddito dichiarato per i soggetti con punteggio ISA pari o superiore a 4 ed inferiore a 6;
- al 40% del reddito dichiarato per i soggetti con punteggio ISA pari o superiore a 3 ed inferiore a 4;
- al 50% del reddito dichiarato per i soggetti con punteggio ISA inferiore a 3.

L’imposta sostitutiva, invece, viene determinata nella misura pari al:

- 10%, se per il singolo periodo d’imposta il punteggio ISA è pari o superiore a 8;
- 12%, se per il singolo periodo d’imposta il punteggio ISA è pari o superiore a 6 ma inferiore a 8;
- 15% se per il singolo periodo d’imposta il punteggio ISA è inferiore a 6.

Si dispone, inoltre, un abbattimento del 30 % dell’imposta sostitutiva per i periodi direttamente interessati dalla pandemia da COVID-19 (2020 e 2021). In ogni caso l'imposta sostitutiva minima per la singola annualità dovrà essere di 1.000 euro.

Ad esempio per il contribuente che nel 2019 abbia dichiarato 50.000 euro" ed abbia ottenuto un punteggio ISA di "7", l'imposta sostitutiva sarà pari a "1.200 euro". Con il versamento di tale imposta non saranno possibili gli accertamenti sui redditi d'impresa e di lavoro autonomo.

Il versamento potrà avvenire in un’unica soluzione entro il 31 marzo 2025 ovvero in forma rateale in un massimo di 24 rate mensili di pari importo.

giovedì 26 settembre 2024

Patente a punti per cantieri.

Dal 1° ottobre 2024 imprese e lavoratori autonomi impegnati in cantieri temporanei e mobili dovranno essere in possesso di una patente a crediti (o a punti) per la sicurezza. Non sono obbligati al possesso della patente a punti: 
1) coloro che effettuano mere forniture o prestazioni di natura intellettuale; 
2) le imprese in possesso dell’attestazione di qualificazione SOA, in classifica pari o superiore alla III. 

AI fini del rilascio della patente è richiesto il possesso dei seguenti requisiti: 
  • iscrizione presso la Camera di Commercio, Industria e Artigianato; 
  • adempimento degli obblighi formativi da parte del datore di lavoro, dei dirigenti, dei preposti, dei lavoratori autonomi e dei lavoratori dell’impresa; 
  • possesso del Documento Unico di Regolarità Contributiva (DURC) in corso di validità;
  • possesso del Documento di Valutazione dei Rischi (DVR); 
  • possesso del Documento Unico di Regolarità Fiscale (DURF); 
  • avvenuta designazione del responsabile del servizio di prevenzione e protezione, nei casi previsti dalla normativa vigente. 
Dal 23 settembre 2024, data di pubblicazione della circolare esplicativa INL, è possibile presentare una autocertificazione/dichiarazione sostitutiva concernente il possesso dei requisiti richiesti dall’art. 27, comma 1, del decreto legislativo 09 aprile 2008, n. 81, laddove richiesti dalla normativa vigente. 

L’invio della autocertificazione/dichiarazione sostitutiva dovrà essere effettuato, tramite PEC, all’indirizzo dichiarazionepatente@pec.ispettorato.gov.it, ha efficacia fino alla data del 31 ottobre 2024 e vincola l’operatore a presentare la domanda per il rilascio della patente mediante il portale dell’Ispettorato nazionale del lavoro entro la medesima data. 

A partire dal 1° novembre 2024 sarà possibile operare in cantiere solo dopo aver effettuato la richiesta di rilascio della patente tramite il portale, non sarà più consentito l’inoltro della autocertificazione/dichiarazione sostitutiva a mezzo PEC. 

La patente è rilasciata in formato digitale accedendo al portale dell’Ispettorato nazionale del lavoro attraverso SPID personale o CIE. Possono presentare la domanda di rilascio della patente il legale rappresentante dell’impresa e il lavoratore autonomo, anche per il tramite di un soggetto munito di apposita delega in forma scritta, ivi inclusi i soggetti di cui all’art. 1 della Legge 12/1979 (consulenti del lavoro, commercialisti, avvocati e CAF). 

Riferimenti normativi: 
Articolo 27, D.Lgs. 9 aprile 2008, n. 81 - D.M. 18 settembre 2024 n. 132 - D.L. 2 marzo 2024, n. 19, convertito dalla Legge 29 aprile 2024, n. 56 - Circolare INL n. 4 del 23/09/2024.

venerdì 24 maggio 2024

Credito d'imposta ZES unica

Via libera al nuovo credito d’imposta Zes unica. Istanze entro il 12 luglio e rischio ridefinizione dei crediti. Possono accedervi tutte le imprese , indipendentemente dalla forma giuridica e dal regime contabile adottato, già operative o che si insediano nella Zona economica speciale per il Mezzogiorno (cd. Zes unica) che ricomprende i territori delle regioni Abruzzo (solo quelli previsti dalla carta degli aiuti), Basilicata, Calabria, Campania, Molise, Puglia, Sardegna, Sicilia. 
E’ con il Decreto 17 maggio 2024 (pubblicato sulla gazzetta ufficiale del 21/05/2023, n. 117) del Ministero per gli affari europei emanato di concerto con il Ministero dell’economia, che sono state definite le modalità di accesso al credito d'imposta per investimenti nella Zes unica, nonché i criteri e le modalità di applicazione e di fruizione del beneficio e dei relativi controlli. 
Ma per la piena operatività della misura, dobbiamo attendere l’emanazione del provvedimento dell’Agenzia delle entrate che approva il modello di comunicazione, le istruzioni e definisce il contenuto e le modalità di trasmissione. 

Investimento minimo e massimo - L’investimento minimo è di 200.000 euro, il massimo 100 milioni. 

Spese agevolabili - Sono agevolabili le spese relative all’acquisto, o leasing, di nuovi macchinari, impianti e attrezzature varie. Rientra tra queste anche l’acquisto di terreni e l’acquisto, la realizzazione o l’ampliamento di immobili strumentali agli investimenti. Il valore dei terreni e degli immobili non può superare il 50 per cento del valore complessivo dell’investimento agevolato. Sono esclusi i beni autonomamente destinati alla vendita, quelli trasformati o assemblati per la vendita finale e i materiali di consumo. 

Entità credito d’imposta - Per l’acquisto di beni strumentali, le imprese possono ricevere un credito d’imposta fino al 50% della spesa sostenuta (in alcuni casi particolari al 70%): la percentuale che si può ricevere varia in base alla regione, alle dimensioni dell’impresa e all’entità dell’investimento. 

Comunicazione all'Agenzia delle Entrate - Per accedere al contributo sotto forma di credito d’imposta, i soggetti interessati comunicano all’Agenzia delle entrate, dal 12 giugno al 12 luglio 2024, l’ammontare delle spese ammissibili sostenute dal 1° gennaio 2024 e quelle che prevedono di sostenere fino al 15 novembre 2024. Ai fini del rispetto della dotazione massima disponibile, una volta chiuso lo sportello, entro dieci giorni sarà comunicato l’eventuale riparto. 
I soggetti che hanno validamente presentato la comunicazione e hanno realizzato investimenti per un ammontare inferiore a quello ivi indicato comunicano all’Agenzia delle entrate, dal 3 febbraio 2025 al 14 marzo 2025, l’ammontare effettivo degli investimenti realizzati e il relativo credito d’imposta maturato. 
Ai fini del riconoscimento del credito d’imposta, l’effettivo sostenimento delle spese ammissibili e la corrispondenza delle stesse alla documentazione contabile predisposta dall’impresa devono risultare da apposita certificazione rilasciata dal soggetto incaricato della revisione legale dei conti. 

Certificazione rilasciata dal soggetto incaricato della revisione legale dei conti - Ai fini del riconoscimento del credito d’imposta, l’effettivo sostenimento delle spese ammissibili e la corrispondenza delle stesse alla documentazione contabile predisposta dall’impresa devono risultare da apposita certificazione rilasciata dal soggetto incaricato della revisione legale dei conti. Per le imprese non obbligate per legge alla revisione legale dei conti, la certificazione è rilasciata da un revisore legale dei conti o da una società di revisione legale dei conti, iscritti nella sezione A del registro di cui all’articolo 8 del decreto legislativo 27 gennaio 2010, n. 39.

Novità bonus edilizi

Dopo il via libera definitivo del Senato ottenuto il 16 maggio scorso, arriva quello della Camera ottenuto nella mattinata di ieri con 150 sì e 109 no. È attesa ora la pubblicazione del decreto in Gazzetta Ufficiale. Segue un riepilogo delle principali novità.

Bonus edilizi - In tema Superbonus, le detrazioni relative alle spese sostenute a partire dal periodo d’imposta in corso alla data di entrata in vigore della Legge di conversione del decreto 29 marzo 2024, n. 39, quindi, negli anni 2024 e 2025, saranno detraibili obbligatoriamente in 10 anni. Attualmente, la legislazione vigente prevede per tali detrazioni la fruizione in 4 rate con un’aliquota pari al 70% per il 2024 e al 65% per l’anno 2025.

Banche, assicurazioni e società finanziarie. Le disposizioni – Dal 1° gennaio 2025 le banche e gli istituti finanziari non potranno più compensare i crediti d’imposta derivanti dai bonus edilizi con i contributi previdenziali, assistenziali e con premi per l’assicurazione contro gli infortuni sul lavoro e le malattie professionali. Qualora il divieto non venisse rispettato, il Fisco recupererà il credito compensato e provvederà a sostenere una sanzione.
Al fine di prevenire l’acquisto di crediti derivanti dalle misure Superbonus a prezzi troppo bassi rispetto al loro valore reale, l’articolo 4-bis, comma 6, introduce un nuovo comma 3-ter all’art. 121 del dl 34/2020, inerente all’opzione per la cessione del credito o per lo sconto in luogo delle detrazioni fiscali.
In particolare, la norma stabilisce che per i soggetti qualificati che hanno acquistato crediti d’imposta a un prezzo inferiore al 75% del loro valore nominale, la detrazione deve essere suddivisa in6 rate annuali di pari importo anziché nella rateazione originaria. Le nuove regole si applicano a banche, intermediari finanziari iscritti all’Albo e imprese di assicurazioni.

Enti comunali: attività di vigilanza e controllo – I Comuni devono vigilare sulle irregolarità, in particolare, dovranno sostenere controlli su interventi relativi a Superbonus, bonus facciate e bonus barriere architettoniche. In caso di mancata realizzazione dei lavori o di difformità rispetto ai documenti edilizi rilasciati, il Comune è autorizzato a trasmettere una comunicazione all’Agenzia delle Entrate e all’Enea, con la possibilità di irrogare per illeciti relativi alla disciplina edilizia. Inoltre, potranno segnalare alla Guardia di Finanza e all’Agenzia delle Entrate interventi edilizi totalmente o parzialmente inesistenti che hanno generato indebite agevolazioni fiscali.
È previsto un incentivo alle attività di controllo pari al 50% delle maggiori somme incassate a titolo definitivo e delle sanzioni. Tra le attività di accertamento rientrano la condivisione dei dati relativi alle comunicazioni di inizio lavori o dei titoli abilitativi con l’Enea e l’Agenzia delle Entrate e ogni altra attività che permetta l’immediata verifica della corrispondenza tra gli interventi effettuati e la maturazione della detrazione.
Sarà istituito un “Fondo delle somme recuperate dall’utilizzo indebito delle agevolazioni edilizie” in cui confluiranno le somme recuperate. La destinazione del 50% e la ripartizione ai comuni aventi diritto verrà disposta con decreto del Ministero dell’Economia e delle Finanze.

Sconto fattura e cessione credito: deroga comuni colpiti dal sisma – È prevista una deroga al blocco dello sconto in fattura e cessione del credito per i comuni colpiti da eventi sismici. In particolare, la deroga interessa gli immobili danneggiati dai terremoti del 6 aprile 2009 e del 24 agosto 2016 nelle regioni Abruzzo, Lazio, Marche e Umbria, per i quali le richieste sono state presentate a partire dal 30 marzo 2024.

Novità piano Transizione 5.0 e riversamento spontaneo R&S – Con un emendamento al dl 39/2024, in merito alla transizione 5.0, si prevede espressamente che l’agevolazione interesserà anche gli investimenti effettuati dal 1° gennaio 2024, quindi prima dell’entrate in vigore del D.L. PNRR (dl 39/2024). Il pagamento degli acconti del 20% per gli investimenti in beni materiali e immateriali finanziati dal Piano 5.0, dovrà essere comunicato periodicamente al GSE. Viene trasformato da quotidiano in mensile l’obbligo posto a carico del GSE di comunicare al Ministero del made in Italy l’elenco delle imprese che hanno comunicato in modo valido l’intenzione di fruire dell’agevolazione e l’importo del credito prenotato. Inoltre, il GSE dovrà comunicare all’Agenzia delle Entrate qualora emerga una fruizione anche parziale, del credito in assenza dei relativi presupposti.
Per il riversamento spontaneo del credito d’imposta Ricerca&Sviluppo indebitamente utilizzato è ancora prevista una proroga fino al 31 ottobre 2024.

Bonus ristrutturazione – L’aliquota del bonus ristrutturazioni a partire dal 1° gennaio 2028 e fino a tutto il 2033 scenderà al 30%. Ad oggi, si ricorda, l’aliquota è ancora pari al 50% ma, dal 1° gennaio 2025 ritornerà nella sua percentuale base pari al 36% (art. 16-bis del TUIR) e rimarrà tale per tutto il triennio 2025-2027 (salvo eventuali modifiche).


martedì 5 marzo 2024

Incentivi fiscali Transizione 5.0

E' stato pubblicato in Gazzetta Ufficiale il Decreto Legge n. 19 del 2024 avente ad oggetto le agevolazioni relative al Programma Transizione 5.0 in tema di investimenti in progetti di innovazione da cui consegua una riduzione dei consumi energetici.

Beneficiari
A tutte le imprese residenti nel territorio dello Stato e alle stabili organizzazioni nel territorio dello Stato di soggetti non residenti, indipendentemente dalla forma giuridica, dal settore economico di appartenenza, dalla dimensione e dal regime fiscale di determinazione del reddito dell'impresa, che negli anni 2024 e 2025 effettuano nuovi investimenti in strutture produttive ubicate nel territorio dello Stato, nell'ambito di progetti di innovazione da cui consegua una riduzione dei consumi energetici, è riconosciuto un credito d'imposta proporzionale alla spesa sostenuta per gli investimenti effettuati. 

Beni agevolabili
Sono agevolabili gli investimenti in beni materiali e immateriali nuovi, strumentali all'esercizio d'impresa di cui agli allegati A e B annessi alla legge 11 dicembre 2016, n. 232, e che sono interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura, a condizione che, tramite gli stessi, si consegua complessivamente una riduzione dei consumi energetici della struttura produttiva localizzata nel territorio nazionale, cui si riferisce il progetto di innovazione non inferiore al 3 per cento o, in alternativa, una riduzione dei consumi energetici dei processi interessati dall'investimento non inferiore al 5 per cento. Sono inoltre agevolabili:
a) i software, i sistemi, le piattaforme o le applicazioni per l'intelligenza degli impianti che garantiscono il monitoraggio continuo e la visualizzazione dei consumi energetici e dell'energia autoprodotta e autoconsumata, o introducono meccanismi di efficienza energetica, attraverso la raccolta e l'elaborazione dei dati anche provenienti dalla sensoristica IoT di campo (Energy Dashboarding);
b) i software relativi alla gestione di impresa se acquistati unitamente ai software, ai sistemi o alle piattaforme di cui alla lettera a).
c) gli investimenti in beni materiali nuovi strumentali all'esercizio d'impresa finalizzati all'autoproduzione di energia da fonti rinnovabili destinata all'autoconsumo, a eccezione delle biomasse, compresi gli impianti per lo stoccaggio dell'energia prodotta;
d) le spese per la formazione del personale finalizzate all'acquisizione o al consolidamento delle competenze nelle tecnologie rilevanti per la transizione digitale ed energetica dei processi produttivi

Credito d'imposta
Il credito d'imposta è riconosciuto nella misura del 35 per cento del costo, per la quota di investimenti fino a 2,5 milioni di euro, nella misura del 15 per cento del costo, per la quota di investimenti oltre i 2,5 milioni di euro e fino a 10 milioni di euro e nella misura del 5 per cento del costo, per la quota di investimenti oltre i 10 milioni di euro e fino al limite massimo di costi ammissibili pari a 50 milioni di euro per anno per impresa beneficiaria.
Sono previste delle maggiorazioni:
a) al 40 per cento, 20 per cento e 10 per cento, nel caso di riduzione dei consumi energetici della struttura produttiva localizzata nel territorio nazionale superiore al 6 per cento o, in alternativa, di riduzione dei consumi energetici dei processi interessati dall'investimento superiore al 10 per cento; 
b) al 45 per cento, 25 per cento e 15 per cento, nel caso di riduzione dei consumi energetici della struttura produttiva localizzata nel territorio nazionale superiore al 10 per cento o, in alternativa, di riduzione dei consumi energetici dei processi interessati dall'investimento superiore al 15 per cento;

Il credito d'imposta è utilizzabile esclusivamente in compensazione fino al 31 dicembre 2025. La parte residua può essere utilizzata in cinque quote annuali di pari importo.

Procedura
L'agevolazione, soggetta a domanda, è subordinata alla presentazione di apposite certificazioni rilasciate da un valutatore indipendente, nonchè alla certificazione di regolarità contabile di un soggetto iscritto al Registro dei Revisori dei Conti. La spettanza del beneficio è subordinata al rispetto delle normative sulla sicurezza nei luoghi di lavoro applicabili in ciascun settore e al corretto adempimento degli obblighi di versamento dei contributi previdenziali e assistenziali a favore dei lavoratori.

Cumulabilità
Il credito d'imposta in oggetto non  è cumulabile, in  relazione  ai  medesimi  costi  ammissibili,  con  il credito d'imposta per investimenti in beni nuovi strumentali  di  cui all'articolo 1, commi 1051 e seguenti, della legge 30 dicembre  2020, n. 178, nonche' con il credito d'imposta per investimenti  nella  ZES unica di cui all'articolo 16, del decreto-legge 19 settembre 2023, n. 124.

mercoledì 24 gennaio 2024

Lavori in somministrazione: comunicazione entro il 31 Gennaio 2024

Le aziende che nel 2023 hanno impiegato lavoratori tramite le agenzie di somministrazione devono comunicare il numero dei contratti di somministrazione di lavoro conclusi, la durata dei contratti, il numero e la qualifica dei lavoratori utilizzati entro la data del 31 gennaio 2024. 

La comunicazione va inoltrata (a mezzo pec, raccomandata ar o a mano) alle rappresentanze sindacali aziendali (rsa), ovvero alla rappresentanza sindacale unitaria (rsu) o, in mancanza, agli organismi territoriali di categoria delle associazioni sindacali comparativamente più rappresentative sul piano nazionale (cgil, cisl,uil).

L’art. 40, comma 1, Decreto Legislativo n. 81/2015 prevede una sanzione amministrativa pecuniaria che va da euro 250 ad euro 1.250 in caso di mancato o non corretto assolvimento dell’obbligo.

martedì 2 gennaio 2024

Revisione aliquote IRPEF e detrazioni.

Limitatamente al periodo d'imposta 2024, nella determinazione dell'imposta sul reddito sulle persone fisiche, l'imposta lorda e' calcolata applicando, le seguenti aliquote per scaglioni di reddito:

a) fino a 28.000 euro, 23 per cento;

b) oltre 28.000 euro e fino a 50.000 euro, 35 per cento;

c) oltre 50.000 euro, 43 per cento.

Ai fini dell'imposta sul reddito delle persone fisiche, per i contribuenti titolari di un reddito complessivo superiore a euro 50.000 l'ammontare della detrazione dall'imposta lorda, spettante per l'anno 2024 in relazione ai seguenti oneri, e' diminuito di un importo pari a euro 260, relativamente:

a) agli oneri la cui detraibilita' e' fissata nella misura del 19 per cento dal citato testo unico delle imposte sui redditi o da qualsiasi altra disposizione fiscale, fatta eccezione per le spese sanitarie
b) alle erogazioni liberali in favore dei partiti politici;
c) ai premi di assicurazione per rischio eventi calamitosi.

Super-deduzione per incremento occupazionale.

Limitatamente al periodo d'imposta 2024 per i titolari di reddito d'impresa e per gli esercenti arti e professioni, il costo del personale di nuova assunzione con contratto di lavoro subordinato a tempo indeterminato e' maggiorato, ai fini della determinazione del reddito, di un importo pari al 20 per cento del costo riferibile all'incremento occupazionale. L'agevolazione spetta ai soggetti che hanno esercitato l'attivita' nel periodo d'imposta in corso al 31 dicembre 2023 per almeno trecentosessantacinque giorni. L'agevolazione non spetta alle societa' e agli enti in liquidazione ordinaria, assoggettati a liquidazione giudiziale o agli altri istituti liquidatori relativi alla crisi d'impresa.

Gli incrementi occupazionali rilevano a condizione che il numero dei dipendenti a tempo indeterminato al termine del periodo d'imposta 2024 sia superiore al numero dei dipendenti a tempo indeterminato mediamente occupato del periodo d'imposta 2023. L'incremento occupazionale va considerato al netto delle diminuzioni occupazionali verificatesi in società' controllate o collegate ai sensi dell'articolo 2359 del codice civile o facenti capo, anche per interposta persona, allo stesso soggetto.

La maggiorazione verrà determinata considerando il minor importo tra il costo effettivo relativo ai nuovi assunti e l'incremento complessivo del costo del personale risultante dal conto economico. Nessun costo e' riferibile all'incremento occupazionale nel caso in cui, alla fine del periodo d'imposta 2024, il numero dei lavoratori dipendenti, inclusi quelli a tempo determinato, risulti inferiore o pari al numero degli stessi lavoratori mediamente occupati nel periodo d'imposta 2023.

Saranno disposte aliquote maggiore relativamente all'assunzione di particolari categorie di soggetti. 

Adeguamento rimanenze di magazzino.

Gli esercenti attività d’impresa che non adottano i princìpi contabili internazionali nella redazione del bilancio possono procedere, relativamente al periodo d’imposta 2023, all’adeguamento delle esistenze iniziali dei beni. La misura è finalizzata al riallineamento fra il magazzino fisico e quello contabile. A tal fine saranno dovute:

- ipotesi eliminazione delle esistenze iniziali di quantità o valori superiori a quelli effettivi: 
a) l'imposta sul valore aggiunto, determinata applicando l’aliquota media riferibile all’anno 2023 all’ammontare che si ottiene moltiplicando il valore eliminato per il coefficiente di maggiorazione che verrà stabilito, per le diverse attività, con apposito decreto dirigenziale;
b) un’imposta sostitutiva dell’impo-sta sul reddito delle persone fisiche, dell’imposta sul reddito delle società e dell’imposta regionale sulle attività produttive, in misura pari al 18 per cento, da applicare alla differenza tra l’ammontare calcolato con le modalità indicate alla lettera a) e il valore eliminato.

- ipotesi indicazione di valori superiori a quelli effettivi nonché mediante l’iscrizione delle esistenze iniziali in precedenza omesse: un’imposta sostitutiva dell’imposta sul reddito delle persone fisiche, dell’imposta sul reddito delle società e dell’imposta regionale sulle attività produttive, in misura pari al 18 per cento, da applicare al valore iscritto.

L’adeguamento deve essere richiesto nella dichiarazione dei redditi relativa al periodo d’imposta. Le imposte dovute sono versate in due rate di pari importo, di cui la prima con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al periodo d’imposta e la seconda entro il termine di versamento della seconda o unica rata dell’acconto delle imposte sui redditi relativa al periodo d’imposta successivo.

L’adeguamento  non rileva a fini sanzionatori di alcun genere e i valori risultanti dalle variazioni sono riconosciuti ai fini civilistici e fiscali. Nel limite del valore iscritto o eliminato, non possono essere utilizzati ai fini dell’accertamento in riferimento a periodi d’imposta precedenti.

Superbonus, trattamento della plusvalenza in caso di cessione.

A decorrere dal 1° gennaio 2024 le plusvalenze realizzate mediante cessione a titolo oneroso di beni immobili, in relazione ai quali il cedente o gli altri aventi diritto abbiano eseguito gli interventi agevolati ai fini SUPERBONUS, che si siano conclusi da non più di dieci anni all’atto della cessione, sono imponibili e soggette all'imposta sostitutiva del 26 per cento.

In tal caso, per gli interventi che si siano conclusi da non più di cinque anni all'atto della cessione, ai fini della determinazione della plusvalenza non si tiene conto delle spese relative a tali interventi per le quali si sia fruito dell’incentivo nella misura del 110 per cento e siano state esercitate le opzioni di sconto in fattura e cessione del credito. Nel caso in cui gli interventi agevolati si siano conclusi da più di cinque anni all’atto della cessione, nella determinazione dei costi inerenti al bene si tiene conto del 50 per cento di tali spese.

Sono in ogni caso esclusi dall'imposizione gli immobili acquisiti per successione e quelli che siano stati adibiti ad abitazione principale del cedente o dei suoi familiari per la maggior parte dei dieci anni antecedenti alla cessione o, qualora tra la data di acquisto o di costruzione e la cessione sia decorso un periodo inferiore a dieci anni, per la maggior parte di tale periodo


Novità locazioni brevi.

Cedolare secca

Ai redditi derivanti dai contratti di locazione breve, salva l'opzione per il regime ordinario, si applica il regime della cedolare secca con aliquota del 26 per cento. L’aliquota è ridotta al 21 per cento per i redditi derivanti dai contratti di locazione breve relativi ad una unità immobiliare individuata dal contribuente in sede di dichiarazione dei redditi.

Codice identificativo nazionale (CIN)

A decorrere dal 1° gennaio 2024 le unità immobiliari a destinazione abitativa destinate a locazione turistica o locazione breve, nonché alle strutture turistico ricettive alberghiere ed extra-alberghiere, verrà assegnato un codice identificativo nazionale. Il CIN è assegnato dal Ministero del turismo, previa presentazione in via telematica di un'istanza da parte del locatore ovvero del soggetto titolare della struttura turistico-ricettiva.
Il CIN dovrà essere esposto all'esterno dello stabile in cui è collocato l'appartamento o la struttura. I soggetti che esercitano attività di intermediazione immobiliare e i soggetti che gestiscono portali telematici hanno l'obbligo di indicare, negli annunci ovunque pubblicati e comunicati.

Dotazioni di sicurezza - forma imprenditoriale

Le unità immobiliari ad uso abitativo oggetto di locazione, per finalità turistiche o ai sensi dell'articolo 4 del decreto-legge 24 aprile 2017, n. 50, gestite nelle forme imprenditoriali, dovranno essere munite dei requisiti di sicurezza degli impianti, come prescritti dalla normativa statale e regionale vigente. In ogni caso, tutte le unità immobiliari dovranno essere dotate di dispositivi per la rilevazione di gas combustibili e del monossido di carbonio funzionanti nonché di estintori portatili a norma di legge da ubicare in posizioni accessibili e visibili, in particolare in prossimità degli accessi e in vicinanza delle aree di maggior pericolo e, in ogni caso, da installare in ragione di uno ogni 200 metri quadrati di pavimento, o frazione, con un minimo di un estintore per piano.

Sanzioni

Il titolare di una struttura turistico-ricettiva alberghiera o extralberghiera priva di CIN nonché chiunque propone o concede in locazione, per finalità turistiche o ai sensi dell'articolo 4 del decreto-legge 24 aprile 2017, n. 50, , unità immobiliari o porzioni di esse prive di CIN è punito con la sanzione pecuniaria da euro 800 a euro 8.000, in relazione alle dimensioni della struttura o dell'immobile.
La mancata esposizione e indicazione del CIN ai sensi del comma 6 da parte dei soggetti obbligati è punita con la sanzione pecuniaria da euro 500 a euro 5.000, in relazione alle dimensioni della struttura o dell'immobile, per ciascuna struttura o unità immobiliare per la quale è stata accertata la violazione e con la sanzione dell'immediata rimozione dell'annuncio irregolare pubblicato. 
Chiunque concede in locazione unità immobiliari ad uso abitativo, per finalità turistiche o ai sensi dell'articolo 4 del decreto-legge 24 aprile 2017, n. 50, prive delle dotazioni minime di sicurezza previste in caso di esercizio nelle forme imprenditoriali, è punito con la sanzione pecuniaria da euro 600 a euro 6.000 per ciascuna violazione accertata.

venerdì 21 luglio 2023

Abruzzo, sostegno agli investimenti produttivi finalizzati all'innovazione delle imprese.

L’Avviso è emanato al fine di rafforzare la crescita sostenibile e la competitività delle PMI e la creazione di posti di lavoro nelle PMI.

L’obiettivo del presente Avviso è quello di sostenere la competitività delle imprese abruzzesi, attraverso la realizzazione di nuovi prodotti che costituiscono una novità per l’impresa e/o per il mercato, l’innovazione dei processi produttivi, nonché l’implementazione di modelli innovativi aziendali di organizzazione del lavoro.

Gli interventi sono finalizzati a rilanciare la propensione agli investimenti e lo sviluppo tecnologico del sistema produttivo regionale, nell’attuale situazione di crisi finanziaria e/o produttiva, mitigandone gli effetti; a contribuire a coprire il fabbisogno delle imprese colpite dall’attuale turbamento economico, attraverso il sostegno a progetti di investimento e all’occupazione che favoriscano la transizione delle PMI abruzzesi verso nuovi assetti imprenditoriali e produttivi.

Possono presentare domanda di agevolazione le Micro, Piccole e Medie Imprese (mPMI).

Sono ammissibili alle agevolazioni del presente Avviso le proposte progettuali che contemplino una o più tipologie di intervento di seguito specificate: 

- investimenti industriali in macchinari, impianti e beni immateriali

- processi di ristrutturazione, razionalizzazione, ammodernamento, di un impianto o di un processo produttivo aziendale, in modo da migliorare il posizionamento competitivo;

- implementazione di un nuovo prodotto per l’impresa e/o per il mercato; 

- innovazione del processo produttivo già avviato, mediante cambiamenti di tecniche, attrezzature e/o software, tendenti a diminuire il costo unitario di produzione e/o ad aumentare la capacità produttiva dell’impresa;

- implementazione di modelli innovativi aziendali di organizzazione del lavoro, mediante l’acquisto di nuova strumentazione tecnologica e/o il supporto all’adozione di un Piano di smart working, in coerenza con la legislazione vigente e in base alle caratteristiche specifiche dell’impresa beneficiaria, volti a salvaguardare la produttività aziendale attraverso il “lavoro agile” che può rappresentare non solo la soluzione ad una situazione contingente, ma anche una scelta strategica per le aziende del territorio abruzzese. 

Il progetto d’investimento deve prevedere, a pena d’esclusione, una spesa minima ammissibile almeno pari ad € 50.000,00 (euro cinquantamila). 

In relazione al contributo previsto dal presente Avviso, la forma di sostegno è la sovvenzione la cui intensità di aiuto massima è pari al 70% della spesa ammessa. In ogni caso, l'importo complessivo dell'aiuto non supera € 600.000,00 (euro seicentomila) per impresa.

Le domande potranno essere presentate a partire dal 12 settembre 2023 fino al 12 ottobre 2023.


Abruzzo, incentivi all'assunzione over 36.

Sono previsti incentivi economici alle imprese abruzzesi per l’assunzione full-time a tempo indeterminato/determinato di disoccupati/e di over 36, con particolare attenzione alle donne. Altra fascia debole della popolazione dei disoccupati è rappresentata dai disoccupati di lungo periodo e dagli over 50 per i quali è più difficile il reinserimento lavorativo.

Per le donne e per gli over 50 è previsto un contributo economico maggiore al fine di riequilibrare il tasso di occupazione per tali target.

Sono incentivate anche le trasformazioni dei contratti di lavoro da tempo determinato a tempo indeterminato per contribuire ad innalzare il livello della qualità di vita dei lavoratori e delle lavoratrici e per offrire una maggiore sicurezza e stabilità lavorativa.

Entità del contributo per contratti a tempo indeterminato (nuova assunzione o trasformazione)

• € 10.000,00 PER DONNE OVER 36 E UOMINI OVER 50

• € 8.000,00 PER UOMINI TRA 36 E 49 ANNI

Entita’ del contributo per contratti a tempo determinato

• € 5.000,00 PER DONNE OVER 36 E UOMINI OVER 50

• € 4.000,00 PER UOMINI TRA 36 E 49 ANNI

Nello specifico, i destinatari finali sono disoccupati over 36 residenti in Abruzzo, occupati a tempo determinato over 36 (in caso di trasformazione di contratto a tempo indeterminato).

Si possono finanziare assunzioni/trasformazioni effettuate dopo la pubblicazione dell’Avviso.

L’avviso è rivolto ad imprese del settore privato, studi professionali (Partite IVA), associazioni, fondazioni, altre forme di azienda aventi sede nel territorio della Regione Abruzzo.

L'istanza può essere presentata dal 26 luglio 2023 al 30 settembre 2023.